
Guida · da Graham a oggi
Value investing: cos'è e come funziona
Comprare un'azienda a meno di quanto vale, con un margine di sicurezza, e aspettare che il mercato se ne accorga. Non una strategia sui prezzi: una strategia sui business.
In una riga
Prezzo < Valore − Margine
- ValoreI flussi di cassa che il business genererà, scontati a oggi.
- Margine di sicurezzaLo sconto tra valore stimato e prezzo, che assorbe gli errori.
- TempoIl mercato converge al valore, ma non subito: serve pazienza.
Cos'è il value investing?
Il value investing è un metodo per comprare azioni come se comprassi l'intera azienda: stimi quanto vale il business dai suoi flussi di cassa futuri, e compri solo quando il prezzo di mercato è sensibilmente più basso. La differenza è il margine di sicurezza.
Il valore non è un numero: è probabilistico. Si stima in un intervallo, con uno scenario bear, uno base e uno bull, ciascuno con la sua probabilità. Il prezzo va confrontato con l'intervallo, non con il punto centrale.
Per questo Buffett dice che lui e Munger si considerano business analyst, non analisti di mercato né macro. Il focus di chi fa stock-picking nel lungo periodo è microeconomico: aziende, una alla volta, poche e capite bene.
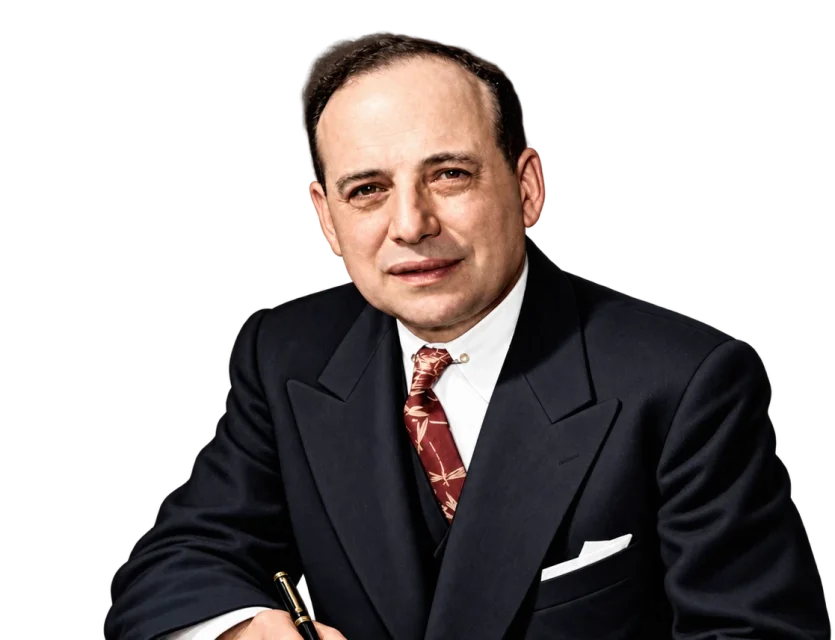
Prezzo e valore sono due cose diverse
Il prezzo lo fa il mercato ogni giorno; il valore lo fanno i flussi di cassa futuri dell’azienda, stimati in un intervallo bear, base e bull. Il value investor compra quando il prezzo è sotto l’intervallo.
Margine di sicurezza
Lo sconto tra prezzo e intervallo di valore. Serve perché il valore è una stima probabilistica: il margine assorbe gli errori di analisi e lo scenario bear.
Orizzonte lungo
Nel breve il prezzo è sentiment, nel lungo converge al business. Il value investing funziona solo se puoi aspettare che converga.
Come funziona, in quattro passi
Passo 1
Capisci il business
Come guadagna, chi paga, cosa lo fa crescere. Se non sai spiegarlo in una pagina, non lo possiedi.
Passo 2
Trova il moat
Cosa tiene a distanza i concorrenti diretti, indiretti e potenziali. Senza, il valore non dura.
Passo 3
Stima il valore
Flussi di cassa futuri scontati a oggi. Un DCF con pochi input onesti batte un modello con cento.
Passo 4
Compra con margine, aspetta
Paga meno di quanto vale e lascia che il tempo faccia il resto. Il rendimento composto lavora per chi resta.
Da Graham a oggi: come è cambiato
Value Investing 1.0
Graham, anni ’30-’50Comprare sotto il valore di liquidazione
Net-net e “cigar butt”: aziende mediocri a prezzi assurdi, molto diversificate.
Il limite: Funzionava in un mercato inefficiente e con pochi intangibili. Oggi quelle occasioni sono quasi sparite.
Value Investing 2.0
Buffett e Munger, dal 1972Un’azienda meravigliosa a un prezzo giusto
See’s Candies cambia tutto: qualità, fossato economico, pochi titoli tenuti a lungo.
Il limite: Molti business di qualità sono ormai ovvi al mercato, che li prezza bene.
Value Investing 3.0
OggiValore = flussi di cassa futuri attualizzati
Intangibili, ROIC e reinvestimento, opzionalità e curve a S: il valore è nel terminal value, non nel book value.
Il limite: Serve un metodo per non confondere crescita con valore. Il moat resta il filtro.
Il filo rosso non cambia: valore contro prezzo. Cambia dove si trova il valore: da bilancio e liquidazione, ai flussi di cassa che un fossato economico protegge per decenni.
Il margine di sicurezza, oggi
Graham lo cercava nel prezzo: comprare a 60 ciò che vale 100. Il concetto regge ancora, ma con i business moderni il margine più affidabile è nella qualità: un'azienda che reinveste ad alti ROIC dentro un moat ti dà margine ogni anno che passa, perché il valore cresce mentre aspetti.
Il modo pratico per misurarlo è invertire il problema: quale crescita è implicita nel prezzo di oggi? Se il mercato prezza il 10% e l'azienda può fare il 20%, il margine è lì. Lo puoi stimare con il DCF inverso.
Il margine va letto contro l'intervallo, non contro un numero. Se lo scenario bear vale 70, quello base 100 e quello bull 140, comprare a 60 significa essere protetti anche se si avvera il caso peggiore. Comprare a 95 significa scommettere sul caso base: non è margine, è ottimismo.
Comprare a 60 ciò che vale 100
margine: 40%- Valore stimato
- 100
- Prezzo pagato
- 60Margine
- Valore reale, se sbagli del 30%
- 70
Anche sbagliando del 30%, il valore (70) resta sopra il prezzo pagato (60): il margine ha assorbito l'errore. Ma ricorda: il base case è il tuo "valore atteso". Sii realistico, non conservativo.
Tre voci, un'idea
“Nel breve il mercato è una macchina per votare, nel lungo una bilancia.”
Il sentiment vince per giorni o mesi. Sugli anni pesano solo gli utili: è il motivo dell’orizzonte lungo.
“Un business davvero grande deve avere un fossato duraturo che protegga eccellenti ritorni sul capitale investito.”
Il moat è il primo filtro: prima ancora di stimare il valore, chiedersi cosa lo protegge dalla concorrenza.
“Nel lungo periodo un’azione rende difficilmente più del suo business.”
Se un’azienda compone il capitale al 6%, comprarla a sconto aiuta poco. Se lo compone al 18%, anche un prezzo pieno paga.
Domande frequenti
Da leggere dopo
Prossima lettura
Cos’è un fossato economico
Il vantaggio competitivo sostenibile: il castello, i tre elementi di Buffett e i cinque tipi di fossato.
Correlata
Cosa sono le azioni
Cosa compri davvero: i tuoi diritti, il flottante, capitalizzazione ed enterprise value.
Correlata
Stili di stock-picking
Value classico, GARP e growth: cosa pagano, cosa guardano e perché l’etichetta conta meno del prezzo.
Ultimo aggiornamento: settembre 2026 · 8 minuti di lettura.
Chi c'è dietro
Giacomo Di Pinto
Fondatore di Fossato Economico dal 2021, gestisce The Moat ed è Co-Founder e CEO di Sherpo. Ha formato oltre 250 investitori.

Il metodo completo, dalle basi al framework.