
Cos’è un fossato economico
Il castello, il fossato e gli invasori: la metafora di Buffett, cosa serve perché un fossato sia davvero economico, e come si riconosce nei numeri.
In questa guida
La definizioneIl castelloL’arbitraggioBuffettI tre elementiQuando non bastaI 7 poteriLe 5 fontiLe 3 PPerché contaLa definizione
“Il fossato economico, in inglese economic moat, indica il vantaggio competitivo sostenibile di un’azienda rispetto a tutti i competitor, siano essi diretti, indiretti o potenziali.”
 Giacomo Di PintoFondatore di Fossato Economico
Detto in un altro modo: un fossato economico è un vantaggio strutturale di un’azienda, che aiuta a proteggere i rendimenti dalle forze competitive.
La parola che porta il peso è sostenibile. Quasi ogni azienda ha qualcosa che in un certo trimestre la fa andare meglio delle altre: un prodotto azzeccato, un prezzo aggressivo, un mercato che tira. Quello non è un fossato, è un momento.
L’altra parola che conta è tutti. Il fossato non difende da un concorrente, difende da chiunque possa prendersi il cliente: chi vende la stessa cosa, chi risolve lo stesso problema in un altro modo, e chi oggi non c’è ancora.
Il castello, il fossato e gli invasori
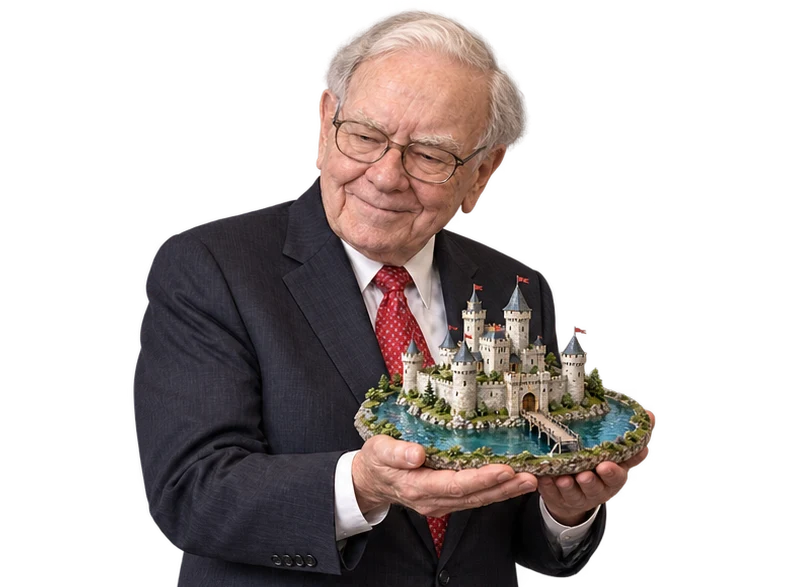
Immagina un castello. Le mura contano, ma è il fossato che decide chi arriva alle mura: gli assalitori si fermano sulla riva. Le aziende funzionano allo stesso modo, e la metafora regge perché descrive una forza vera.
Il fossato è l’unica cosa che rallenta quella discesa. Non la ferma per sempre, ma allunga gli anni in cui un’azienda guadagna più di quanto le costa il capitale che impiega, e quegli anni sono tutto il valore che un investitore compra.
Le aziende che godono di un vantaggio competitivo davvero durevole sfidano la gravità economica: la legge per cui, nel tempo, i rendimenti convergono verso il costo del capitale, il WACC.
I castelli che generano benefici e profitti attirano forte competizione. Nel tempo quella competizione li arbitraggia, e il rendimento sul capitale tende al costo del capitale: è la gravità del capitalismo, e vale per tutti.
È anche il motivo per cui la domanda giusta davanti a un’azienda non è «va bene?», ma «quanto a lungo può restare così?».
Gli invasori
DirettiIndirettiPotenzialiIl principio dell’arbitraggio
Arbitraggiare vuol dire incassare una differenza che non dovrebbe esserci. Nella sua forma più pura è un profitto gratis: la stessa cosa costa due prezzi diversi in due posti, e tu compri dove costa meno e vendi dove costa di più.
Non serve avere ragione su niente, non c’è un’opinione da difendere. Per questo dura poco: chiunque se ne accorga fa la stessa cosa, i due prezzi si avvicinano, e il divario si chiude da solo.
€10,000
Parti da
Il tuo capitale, prima di fare qualunque cosa.
$10,900
Vendi euro, incassi dollari
A Milano l’euro vale di più, e te lo fai pagare in dollari.
€10,055
Ricompri euro a New York
Con quei dollari torni in euro al prezzo di New York.
Profitto
+€55
Senza previsioni e senza rischio di mercato, nello stesso istante.
Tutti i business nascono da un arbitraggio. Una scoperta, un nuovo metodo di produzione, un’informazione che hanno in pochi, un business model diverso, un prodotto che non c’era: qualcosa che permette all’imprenditore di realizzare profitti.
Ma presto quei profitti attirano la competizione, e scendono verso il costo del capitale. I profitti sono stati arbitraggiati, e nessuno guadagna più di quanto guadagnerebbe altrove, aggiustato per il rischio.
Come lo dice Buffett
Lettera agli azionisti, 1986
Un fossato ampio e duraturo, attorno a un castello che vale.
“Cerchiamo un’azienda con un fossato ampio e duraturo intorno, che protegga un castello economico straordinario, con qualcuno onesto a capo del castello. Ed è questo, in sostanza, il senso del business.”
 Warren BuffettBerkshire HathawayLa metafora che dà il nome a tutto il resto.
I tre elementi
Quella frase non è una battuta: dentro ci sono tre elementi distinti, e un fossato per essere economico li richiede tutti.
- 1
Il fossato
La barriera
Quello che tiene i concorrenti lontani dalle mura: un costo che non possono eguagliare, un cliente che non può andarsene senza rimetterci, una rete che vale di più a ogni utente in più.
- 2
Il castello
Il beneficio
Quello che c’è dentro, e che rende la difesa sensata: un business che guadagna davvero, con rendimenti sul capitale sopra il costo di quel capitale.
- 3
Il leader onesto
L’esecuzione
Chi comanda il castello. Raramente è lui il fossato, ma senza di lui il fossato non si scava, le risorse finiscono nei posti sbagliati e la difesa si lascia andare.
Quando un fossato non basta
Il modo più rapido per capire perché servono tutti e tre gli elementi è togliere un pezzo per volta e guardare cosa resta.
Un fossato senza castello
Difendi qualcosa che non vale la pena difendere.
Un’azienda può avere una barriera vera, un marchio storico o una licenza difficile da ottenere, e guadagnare lo stesso poco o niente. Il fossato protegge un rendimento che non c’è, e il titolo non va da nessuna parte.
Margini sottili e ROIC sotto il costo del capitale, da anni, nonostante la posizione.
Un castello senza fossato
Guadagni bene, e chiunque può venire a prenderselo.
È il caso più pericoloso, perché i numeri di oggi sono ottimi. Un prodotto che funziona, senza niente che lo protegga, attira concorrenti finché il margine non si consuma: è il motivo per cui un buon trimestre non è una tesi.
ROIC e market share in discesa, prezzi che devono scendere per tenere i clienti.
Sono i due errori più comuni in una tesi: difendere qualcosa che non vale la pena difendere, o comprare ottimi numeri senza chiedersi chi impedisce agli altri di ottenerli.
I 7 poteri di Helmer
Sapere cos’è un fossato non dice ancora da dove arriva. Su questo esistono tre mappe che vale la pena conoscere, e la prima è quella di Hamilton Helmer: è costruita per dire non solo che un vantaggio c’è, ma di che tipo è.
Chiede due cose a un potere: che produca un beneficio misurabile sui flussi di cassa, e che ci sia una barriera che rende i concorrenti non disposti, o non capaci, ad arbitraggiarlo. Sette lo soddisfano.
- 1
Potere di Scala
Il costo unitario scende con il volume, e chi è più piccolo non può pareggiarlo per quanto si sforzi.
- 2
Potere di Network
Il servizio vale di più a ogni utente in più, quindi il secondo arrivato parte strutturalmente indietro.
- 3
Counter-Positioning
Un modello che l’incumbent non può copiare senza distruggere quello che ha già, quindi sceglie di non farlo.
- 4
Switching Cost
Andarsene costa al cliente più di quanto guadagni dal cambio, fra tempo, rischio e lavoro da rifare.
- 5
Vantaggio di Branding
Il cliente paga di più per lo stesso prodotto, perché è quel marchio a venderlo.
- 6
Potere di Risorse
Un asset che gli altri non possono avere: un giacimento, un brevetto, una licenza, a volte una persona.
- 7
Potere di Processi
Un modo di lavorare costruito negli anni, che non si copia comprandolo e nemmeno assumendo chi lo conosce.
Il mio commento
Applicato meccanicamente diventa un’etichetta: «ha scala, network e switching cost». Elencare i poteri non è analizzarli. Scendi ai first principle: perché quel potere esiste, e cosa lo farebbe sparire.
Le 5 fonti di Morningstar
Morningstar è un’azienda di ricerca sell-side sugli investimenti: fornisce dati e analisi su vari prodotti, tra cui azioni ed ETF. Nello stock-picking sono noti per aver sviluppato un framework per analizzare il fossato, e per il rating che ne ricavano.
Il framework nasce con il contributo di Patrick Dorsey, poi passato al buy-side fondando Dorsey Asset Management, ed è descritto anche in diversi libri. Si basa sull’identificazione di cinque fonti di fossato economico.
- 1
Attivi Intangibili
Marchi, brevetti e licenze. Permettono di far pagare di più per lo stesso prodotto, o tengono fuori i concorrenti per legge.
- 2
Switching Cost
Cambiare fornitore costa tempo, rischio o denaro. Il cliente resta anche quando borbotta, perché andarsene costa più che restare.
- 3
Network Effect
Il valore per ogni utente cresce con il numero di utenti. Il vantaggio si autoalimenta, e il secondo arrivato parte strutturalmente indietro.
- 4
Vantaggio di Costo
Produrre costa strutturalmente meno: per processo, per scala, per posizione o per accesso a una risorsa che gli altri non hanno.
- 5
Scala Efficiente
Un mercato che basta a malapena a un operatore. Entrare rovinerebbe i conti a tutti e due, quindi nessuno entra.
Il mio commento
Ha gli stessi rischi del framework di Helmer, e in più è meno esaustivo: cinque caselle non coprono tutte le fonti di vantaggio che un’azienda può avere, e quello che non ha una casella tende a non essere visto.
Il moat rating
In base alla presenza di una o più di queste fonti, Morningstar assegna un rating all’azienda. Il numero che conta è l’orizzonte: dice per quanti anni si aspettano che il fossato protegga i profitti.
No Moat
-
Nessun fossato, o un fossato troppo debole perché conti qualcosa.
Narrow Moat
10+ anni
Si attendono che il fossato protegga i profitti per almeno dieci anni.
Wide Moat
20+ anni
Si attendono che li protegga per almeno venti: è la fascia più rara.
Io uso soprattutto i sette poteri, più dinamici. Le ricerche di Morningstar restano però utili all’inizio dell’analisi di un’azienda nuova, o per capire come la valuta il mercato: sono disponibili anche su Fiscal.ai.
Le 3 P di Equal Ventures
La terza arriva dal venture capital, e definisce un fossato come un vantaggio di unit economics sui concorrenti che sia insieme proven, perpetuating e permanent.
P
Proven
Dimostrato
Misurabile e abbastanza grande da vedersi nei numeri, non una storia raccontata bene.
P
Perpetuating
Che si autoalimenta
Migliora con la scala invece di consumarsi: i margini crescono nel tempo, non calano.
P
Permanent
Permanente
Regge agli attacchi tattici dei concorrenti, e non solo per un paio di trimestri.
E lo misurano su quattro leve di unit economics:
- COGS
- OpEx
- CAC
- Willingness-to-pay
Perché un fossato conta
Fin qui la metafora. Il motivo per cui un investitore ci passa sopra del tempo è che il fossato si vede in tre punti precisi del conto economico, e ognuno vale soldi.
Tiene la quota e l’earning power
Un business con un fossato vale più di uno senza, perché grazie a quel vantaggio mantiene inalterate la propria quota di mercato e la capacità di guadagnare. Senza, entrambe sono in affitto.
Può alzare i prezzi
Molte aziende con un fossato possono alzare i prezzi senza vedere crollare i volumi. È per questo che resistono meglio a uno shock inflazionistico: il costo lo girano al cliente, e il cliente resta.
Reinveste ad alti tassi
È la ragione che conta di più sul lungo periodo. Poter continuare a reinvestire a tassi di rendimento elevati fa crescere il valore intrinseco anno dopo anno, invece di limitarsi a difenderlo.
Domande frequenti
Da leggere dopo
Prossima lettura
Stili di stock-picking
Value classico, GARP e growth: cosa pagano, cosa guardano e perché l’etichetta conta meno del prezzo.
Correlata
Il Value Investing
Valore, prezzo e margine di sicurezza, da Graham al Value Investing 3.0.
Correlata
Cosa sono le azioni
Cosa compri davvero: i tuoi diritti, il flottante, capitalizzazione ed enterprise value.
Ultimo aggiornamento: settembre 2026 · 15 minuti di lettura.
Chi c'è dietro
Giacomo Di Pinto
Fondatore di Fossato Economico dal 2021, gestisce The Moat ed è Co-Founder e CEO di Sherpo. Ha formato oltre 250 investitori.

Un fossato si riconosce. Poi si misura.