
Guida · il mestiere
Buy-side e sell-side
Chi gestisce i soldi e chi vende ricerca a chi li gestisce. Che modelli usano davvero, quali incentivi hanno e perché l’università ti insegna quasi solo la metà che non serve a investire.
Buy-side
Gestisce soldi e prende le decisioni.
- •Hedge fund
- •Fondi comuni e SGR
- •Private equity e venture capital
- •Family office
- •Holding (es. Berkshire)
Sell-side
Produce ricerca e servizi per chi gestisce soldi.
- •Banche d’affari
- •SIM italiane
- •Equity research
- •Broker istituzionali
Il nome dice tutto: il sell-side vende ricerca e servizi, il buy-side li compra. Tu, con il tuo conto titoli, sei un buy-side da una persona sola.
Chi sta da che parte
Nel mondo degli investimenti professionale ci sono due categorie opposte. Il buy-side gestisce denaro: hedge fund, fondi comuni e SGR, private equity e venture capital, family office, holding come Berkshire. Il sell-side produce ricerca e servizi per il buy-side: banche d’affari, SIM, equity research. Chi vuole lavorarci trova la mappa completa nella guida su lavorare nella finanza.
Gli analisti sell-side scrivono report con un investment case, i tre prospetti e un target price che aggiornano nel tempo, e fanno le domande nelle conference call. Il loro obiettivo non è generare idee che battano il mercato: è produrre ricerca esaustiva e vendere servizi.
Nel buy-side l’obiettivo è un altro: generare alpha. Che non vuol dire semplicemente “battere il mercato”, ma ottenere rendimenti superiori una volta aggiustati per il rischio preso.
Cosa dice il beta
movimento atteso- Il mercato fa
- −10.0%
- Il tuo titolo, in media
- −13.0%
Con un beta di 1.3x, a un mercato che fa −10.0% corrisponde in media un −13.0%. Attenzione però: il beta misura quanto oscilli rispetto al mercato, non quanto rischi di perdere soldi. Un’ottima azienda pagata a un prezzo assurdo può avere un beta basso e un rischio altissimo.
- Beta.
- Il movimento del mercato che ti prendi comunque: sistematico, lo ottieni anche comprando un indice.
- Alpha.
- Quello che guadagni in più rispetto al beta: idiosincratico, dipende dalle decisioni che prendi tu.
Quanto era alpha, quanto era beta
α = r − [rf + β(rm − rf)]- Il tuo rendimento
- 18.0%
- Quanto ti sarebbe spettato per il rischio preso
- 11.4%
Alpha +6.6%
quello che resta dopo aver pagato il mercato per il rischio che hai preso
Con un beta di 1.2x, un mercato al 10% e un risk-free al 3%, il solo beta spiega 11.4% del tuo 18.0%: il resto, 6.6%, è alpha. Su pochi anni però l’alpha è quasi tutto rumore, e il beta stesso è una stima: è il motivo per cui nel buy-side pochi ci costruiscono sopra una decisione.
I modelli non sono uguali
Anche il buy-side costruisce modelli dettagliati, ma con un altro scopo. Un modello buy-side serve a decidere: parte dai key driver, costruisce i ricavi pezzo per pezzo, guarda KPI e unit economics e si aggiorna a ogni trimestrale. Un modello sell-side serve a sostenere un numero davanti a un cliente.
Il modello | Buy-side | Sell-side |
|---|---|---|
| A cosa serve il modello | Decidere se comprare, e con che peso | Sostenere un investment case e un target price |
| Cosa c’è dentro | Key driver, revenue build, KPI e unit economics | I tre prospetti completi, spesso per molti anni |
| Costo del capitale | Un hurdle rate deciso: 8-15%, e via | CAPM, beta e WACC calcolati riga per riga |
| Terminal value | Multiplo all’exit, con le base rate in mano | Crescita perpetua, coerente con il WACC |
| Cosa si aggiorna | Le ipotesi, dopo ogni trimestrale | Il target price, spesso muovendo il tasso |
Il CAPM è comodo proprio per questo: permette di muovere il target price aggiustando il costo del capitale, senza rimettere mano alle stime dei flussi. Se vuoi vedere come si costruisce l’altro tipo di modello, i DCF semplificati sono gratis, e quelli completi in stile buy-side sono nel corso di value investing.
Gli incentivi, che spiegano tutto
Se vuoi capire cosa farà qualcuno, guarda come viene pagato. È vero per i gestori, ed è vero per gli analisti.
Buy-side
Guadagna se il portafoglio va bene, e se cresce
La struttura classica è 2 e 20: una fee fissa sul capitale gestito più una quota della performance oltre l’high-water mark. L’incentivo è duplice: fare bene, e soprattutto raccogliere di più, perché il fisso scala con gli asset.
Sell-side
Guadagna se si muove qualcosa
Commissioni sulle transazioni, rapporti con le aziende coperte e cross-selling di altri servizi: M&A, IPO, collocamenti. L’incentivo non è che tu abbia ragione, è che tu faccia qualcosa, e che l’azienda coperta resti contenta.
Non è un giudizio morale: sono strutture diverse che producono comportamenti diversi. Lo stesso ragionamento, applicato ai gestori, spiega perché l’80-90% dei fondi resta sotto il proprio indice.
La fattura da $2.5 milioni
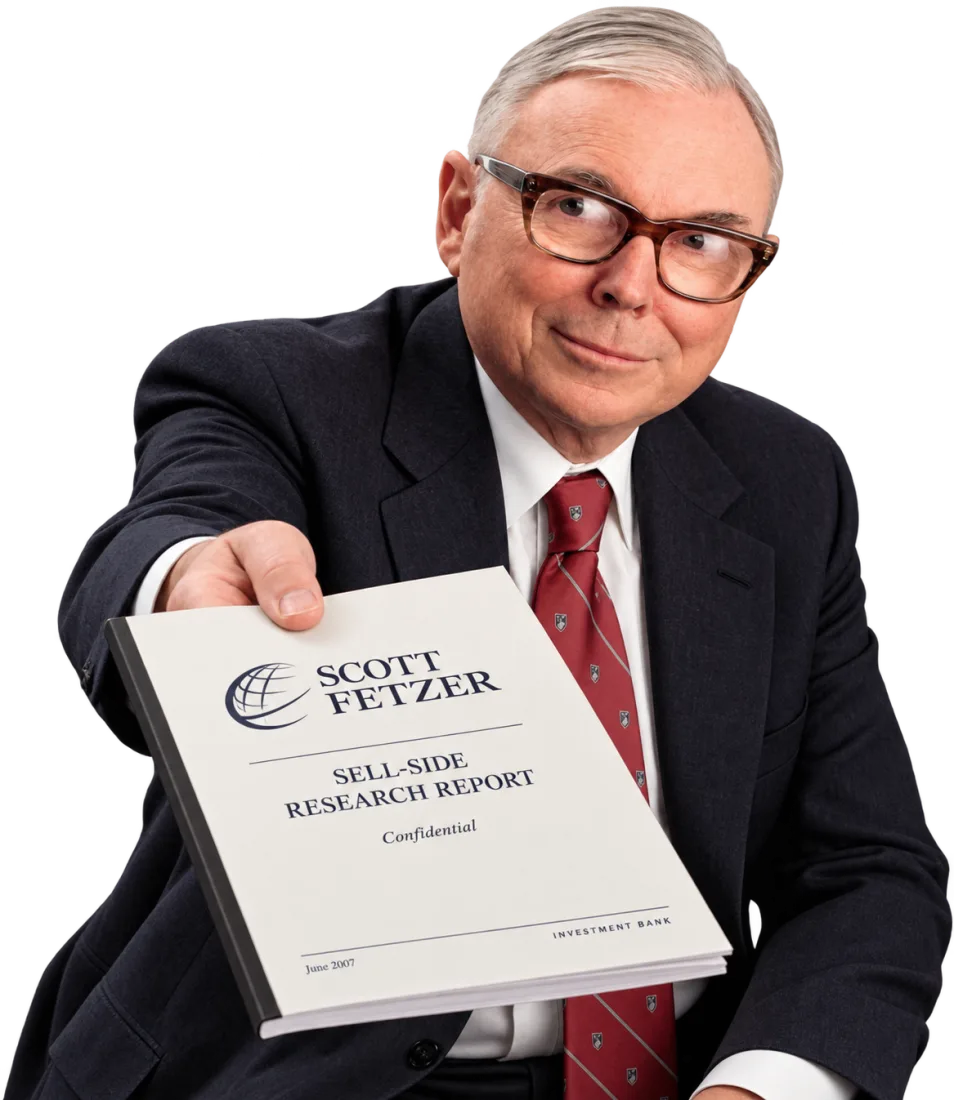
Quando Berkshire comprò Scott Fetzer, l’operazione era già sotto incarico di una banca d’affari, con una commissione da $2.5 milioni da pagare comunque. La banca non aveva fatto nulla per quell’acquisizione ma, ritenendo di dover dare qualcosa in cambio del compenso, offrì a Buffett e Munger una copia del report che aveva già preparato sull’azienda.
La risposta di Munger è il commento più conciso mai scritto sulla ricerca venduta a peso.
Lettera Berkshire, 1999
“Pagherò 2.5 milioni di dollari per non leggerlo.”
Charlie Munger
Cosa te ne fai, da investitore privato
La ricerca sell-side non va buttata: va letta sapendo a cosa serve. Parte della due diligence di un fondo è proprio leggere i report degli altri, per trovare spunti e capire cosa pensa il mercato.
Quello che vale la pena leggere
La descrizione dell’industria, i numeri operativi raccolti, le domande alle call e il consensus: dati che costerebbero settimane di lavoro.
Quello che puoi ignorare
Il target price e la raccomandazione. Sono l’output di ipotesi che non sono le tue, spesso aggiustate muovendo il tasso di sconto invece dei flussi.
Il consensus come termometro
Serve a sapere cosa si aspetta il mercato, non a copiarlo: se la tua tesi coincide con il consensus, non stai comprando nulla di speciale.
Il tuo vantaggio
Non hai clienti da soddisfare né riunioni da giustificare. Puoi dire "non lo so" e passare oltre: un analista pagato per avere un’opinione non può.
Nessun grande investitore ha mai battuto il mercato calcolando meglio il beta. L’università insegna il sell-side; investire è un mestiere buy-side. In teoria non c’è differenza fra teoria e pratica: in pratica sì.
Domande frequenti
Da leggere dopo
Prossima lettura
Cosa sono gli hedge fund
Pod shop, leva, net e gross exposure, e cosa non vedi davvero in un 13-F.
Correlata
Perché i gestori perdono
L’80-90% dei fondi resta sotto il proprio indice: da dove viene il dato e cosa non dimostra.
Correlata
Il Value Investing
Valore, prezzo e margine di sicurezza, da Graham al Value Investing 3.0.
Ultimo aggiornamento: settembre 2026 · 8 minuti di lettura.
Chi c'è dietro
Giacomo Di Pinto
Fondatore di Fossato Economico dal 2021, gestisce The Moat ed è Co-Founder e CEO di Sherpo. Ha formato oltre 250 investitori.

I modelli buy-side, quelli che uso davvero.