
Perché sconsiglio i libri di Graham
Security Analysis e The Intelligent Investor sono i due libri che tutti consigliano per cominciare. Li ho letti anche io, ed è proprio per questo che non sono il punto da cui partire.
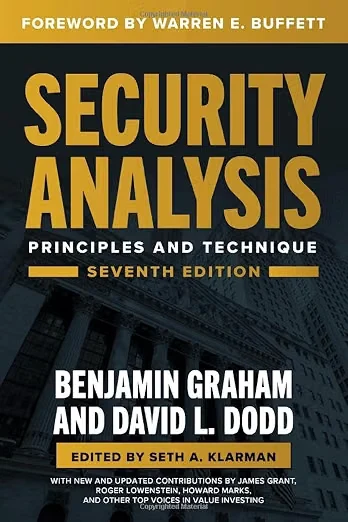
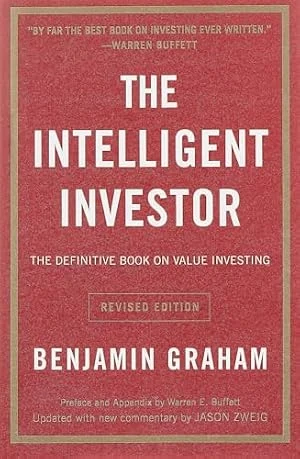
Chi era Benjamin Graham
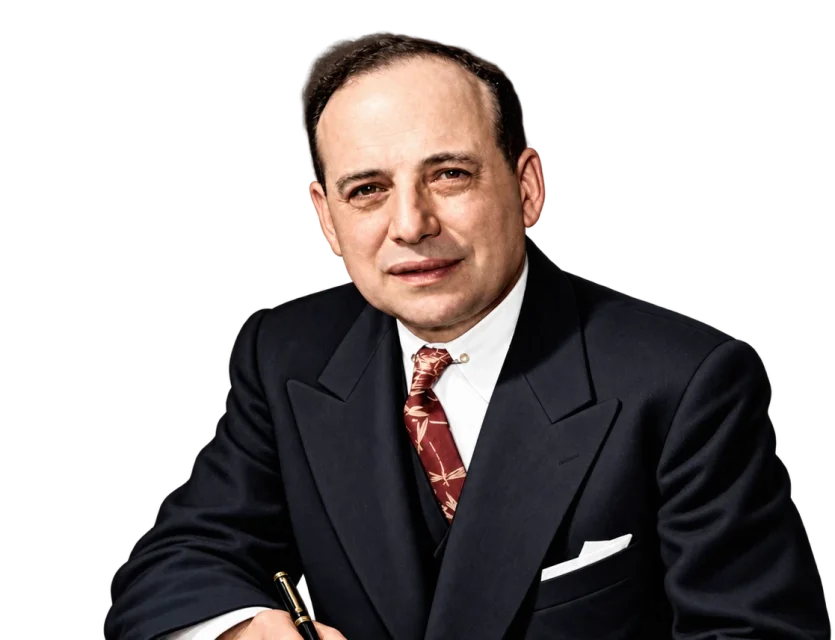
Benjamin Graham è il padre fondatore del value investing e il mentore di Warren Buffett alla Columbia. Ha scritto Security Analysis nel 1934, con David Dodd, e The Intelligent Investor nel 1949.
Se ti stai appassionando al value investing avrai letto online chi li consiglia come prime letture. Lo so perché ci sono passato anche io: sono state fra le mie prime, ai tempi in inglese.
Come mai allora ve li sconsiglio, se anch’io li ho letti all’inizio? Perché quello che ho imparato davvero è arrivato dopo, e quasi niente di quel dopo sta in quelle pagine.
Il motivo è che sono datati
Security Analysis è del 1934. The Intelligent Investor del 1949. Ci sono state nuove edizioni nel tempo, ma il fulcro è stato scritto in quegli anni: novant’anni fa.
Da allora le aziende e il value investing stesso sono cambiati molto, e i case study usati nei due libri sono ormai obsoleti. Graham era innovativo, molto. Ma lo erano anche le calcolatrici meccaniche: impareresti ancora a usarle?
1934
Security Analysis
Graham e Dodd, in piena Depressione.
1938
The Theory of Investment Value
John Burr Williams: il valore è la somma dei flussi futuri scontati.
1949
The Intelligent Investor
Il libro che Buffett chiamerà il migliore mai scritto sull’investire.
1958
Modigliani-Miller
Struttura del capitale e costo del capitale diventano una teoria.
1970
EBITDA
Nasce con il debito strutturato, e diventa il linguaggio del leveraged finance.
1976
Il primo fondo indicizzato
Bogle rende gratis quello che il metodo statistico di Graham provava a fare.
1988
Il rendiconto finanziario
Solo da qui le aziende americane sono obbligate a pubblicarlo: prima il free cash flow non c’era.
1996
Il business model
Il termine si diffonde con internet, e con lui l’idea che il modello sia analizzabile.
2007
Il software come servizio
Ricavi ricorrenti, unit economics, costi di acquisizione: una contabilità nuova.
Cosa non c’è nei suoi libri
Nessuno dei suoi libri spiega l’analisi dei KPI, delle unit economics, del business model, della strategia, delle risorse, dei manager e, soprattutto, del fossato economico.
Perché non esistevano. Nel 2026 sono invece tutte componenti imprescindibili per valutare un’azienda, e non sono nemmeno solo qualitative: quasi ognuna ha dei numeri attaccati.
Anni Novanta
Business model
Come l’azienda fa i soldi, prima ancora di guardare quanti ne fa. Il termine si diffonde con internet.
Anni Duemila
KPI e unit economics
Se la singola unità venduta è profittevole, e a che condizioni. Arriva con i ricavi ricorrenti.
Dal 1986 in poi
Fossato economico
Buffett conia la metafora trent’anni dopo, e la letteratura sui poteri competitivi arriva ancora più tardi.
Anni Ottanta
Strategia e risorse
Porter, la resource-based view: dove vanno i capitali e con quali mezzi. Nel 1934 non esisteva niente di tutto questo.
Oggi
Il management
Chi esegue, come alloca il capitale e quanto bene lo ha già fatto. Nei libri è quasi solo una questione di onestà.
Dal 1988
Free cash flow
Prima del rendiconto finanziario obbligatorio il numero non era pubblicato: Graham non poteva usarlo.
E poi manca il DCF
Le analisi di Graham erano asset-based o sull’earning power. Nei suoi libri non si parla mai di free cash flow, e c’è un motivo semplice: le aziende americane hanno cominciato a pubblicare un rendiconto finanziario solo dal 1988.
Molti metodi di valutazione, dal dividend discount model in poi, nascono con John Burr Williams in The Theory of Investment Value del 1938, e diventano teoria con Modigliani e Miller fra la fine degli anni Cinquanta e i Sessanta.
Il risultato è che il DCF, che è il principio primo della valutazione, non viene mai trattato nei libri di Graham. Se vuoi vederlo funzionare, il calcolatore DCF e il DCF inverso sono gratis e senza registrazione.
E sono poco pratici
Una volta finiti non ti resta molto di pratico. Non ci sono fonti né strumenti, non ti spiegano dove reperire le informazioni. Anzi, rischiano di farti fare moltissimi errori.
Graham insegnava un metodo rigido e quantitativo, con linee guida mirate all’acquisto di aziende che scambiano a bassi multipli: P/B, P/E, prezzo sul capitale circolante netto. Il fuoco era sullo stato patrimoniale, senza capitale investito netto né ROIC.
Alcuni principi fondamentali nei suoi libri ci sono, e reggono benissimo: il margine di sicurezza, la differenza fra prezzo e valore, Mr. Market. Sono però poche pagine dentro due volumi lunghi.
Il resto è per lo più un metodo statistico, pensato per aiutare le masse a fare meno errori in un’era pre-ETF. Da quando Bogle ha lanciato il primo fondo indicizzato, nel 1976, quel lavoro lo fa un prodotto che costa quasi nulla.
Allora da dove si parte?
Da quello che i due libri non possono darti: un metodo che metta in ordine come si legge un’azienda, cosa protegge i suoi profitti, come si arriva a un numero e cosa farne quando il mercato non è d’accordo.
Su questo sito trovi le introduzioni: il value investing, il fossato economico e i tool con cui fare i conti. Il corso è un'altra cosa: 69 lezioni, i modelli DCF buy-side che uso davvero, checklist e glossario da scaricare, i case study e il mio feedback sulla tua tesi.
E se dopo vuoi leggere Graham, leggilo: a quel punto riconoscerai da solo cosa è rimasto valido e cosa il mestiere ha superato. È l’ordine che cambia tutto, non il libro.
Domande frequenti
Da leggere dopo
Prossima lettura
Corsi a confronto
Cosa include ogni categoria di corso in Italia, in una tabella, e come scegliere.
Correlata
Il Value Investing
Valore, prezzo e margine di sicurezza, da Graham al Value Investing 3.0.
Correlata
Cos’è un fossato economico
Il vantaggio competitivo sostenibile: il castello, i tre elementi di Buffett e i cinque tipi di fossato.
Ultimo aggiornamento: settembre 2026 · 9 minuti di lettura.
Chi c'è dietro
Giacomo Di Pinto
Fondatore di Fossato Economico dal 2021, gestisce The Moat ed è Co-Founder e CEO di Sherpo. Ha formato oltre 250 investitori.

I principi restano. Il metodo, no.